Una de cada cinco personas con deudas médicas en cobro, un mapa que se superpone con el del cáncer avanzado y una lección incómoda para todos los sistemas que financian la salud con el bolsillo del paciente
Dr. Carlos Alberto Díaz · Octubre de 2026
1. Un dato que incomoda
En los Estados Unidos, el país que más gasta en salud en el mundo, casi una de cada cinco personas tiene una deuda médica que ya fue derivada a una agencia de cobranzas. No se trata de una cuota atrasada de una tarjeta de crédito ni de un préstamo personal: es la factura de una guardia, de una internación, de una tomografía, de una biopsia. En la última década, la deuda médica superó a la deuda no médica tanto en el stock total como en el flujo de nuevas deudas que llegan a cobranza. Es, literalmente, la principal deuda en mora del ciudadano estadounidense.
El 1 de octubre de 2026, JAMA Network Open publicó un estudio de Xing y colaboradores que vuelve a poner el tema en el centro de la escena, con un hallazgo que debería interpelar a cualquier gestor sanitario: los condados con más deuda médica tienen más cáncer diagnosticado en estadio avanzado. El trabajo vino acompañado de un comentario editorial de Nicole Mott y Fumiko Chino cuyo título no deja lugar a eufemismos: la deuda médica es un cáncer creciente y mortal.
Este artículo resume ambos trabajos, discute sus alcances y sus límites, y propone algunas reflexiones para nuestro propio sistema, donde el gasto de bolsillo también es una vía silenciosa por la que se pierde la oportunidad diagnóstica.
2. La dimensión del problema
La deuda médica es la consecuencia contable de un modelo de financiamiento que traslada al paciente una parte creciente del costo de la atención. Mott y Chino lo sintetizan en tres rasgos del sistema estadounidense: precios en aumento, mayor participación del paciente en el costo (copagos, coseguros y deducibles altos) y falta de seguro o cobertura insuficiente para millones de residentes. El resultado es un gasto de bolsillo que muchas familias no pueden afrontar.
| La deuda médica en cifras Casi 1 de cada 5 pacientes en EE. UU. tiene deudas médicas en cobranza (Mott y Chino, 2026); alrededor de 1 de cada 6 personas declara tener deuda médica (Xing et al., 2026).Según el análisis de Peterson-KFF sobre datos censales, unos 20 millones de adultos (8 %) deben más de 250 dólares en deuda médica, y unos 3 millones deben más de 10.000 dólares; el total supera los 220.000 millones de dólares.La deuda médica promedio en cobro ronda los 1.500 dólares; entre hogares con deuda médica el promedio informado es de 2.456 dólares, y cerca de la mitad de los sobrevivientes de cáncer con deuda médica deben más de 5.000 dólares.La regla de la Oficina de Protección Financiera del Consumidor (CFPB) de enero de 2025 habría retirado casi 50.000 millones de dólares de deuda médica de los informes crediticios de unos 15 millones de personas. Fue anulada judicialmente en julio de 2025. |
Las cifras, además, subestiman el fenómeno. La deuda que aparece en los registros de cobranza es apenas la etapa final de un proceso más largo: antes de llegar allí, el paciente dejó de gastar en otras necesidades, consumió sus ahorros, pagó con tarjeta de crédito o refinanció la hipoteca. Esas deudas, aunque nacieron de una factura médica, ya no figuran como «médicas». Y la deuda puede venderse a agencias de cobro por una fracción de su valor nominal, lo que hace que su peso económico agregado parezca menor de lo que es para quien la sufre.
3. El estudio de Xing y colaboradores
Diseño
Se trata de un estudio ecológico transversal a nivel de condado. Los autores vincularon la proporción de residentes con deuda médica en cobro en 2016 —obtenida del proyecto Debt in America del Urban Institute, basado en un panel del 2 % de registros desidentificados de una gran agencia de crédito— con las tasas de incidencia de cáncer ajustadas por edad entre 2017 y 2021, provenientes de los State Cancer Profiles de los CDC. El desfase temporal entre la exposición (2016) y el resultado (2017–2021) busca respetar un orden lógico: primero la deuda, después el diagnóstico.
Se analizaron 2.958 condados (el 94 % de los del país; 39 % urbanos y 61 % rurales) y nueve tipos de cáncer que tienen tamizaje disponible o signos y síntomas tempranos: pulmón, colorrectal, cuello uterino, mama, próstata, melanoma, riñón y pelvis renal, vejiga, y cabeza y cuello. El resultado principal fue la incidencia en estadio avanzado (enfermedad regional o metastásica). Los modelos de regresión lineal se ajustaron por ruralidad, densidad de médicos de atención primaria e Índice de Vulnerabilidad Social (IVS), con un intercepto aleatorio por estado y ponderación por población.
| ¿Qué cuenta como «deuda médica en cobro»? Es la deuda cuyo acreedor original es un médico o una institución de salud, que fue enviada a un cobrador externo o al área de cobranzas del propio acreedor, generalmente con 180 días o más de atraso, y que no pudo cobrarse. Las facturas médicas pagadas con tarjeta de crédito o con refinanciación hipotecaria que luego caen en mora no se registran como deuda médica. Es, por lo tanto, una medida conservadora de la dificultad financiera vinculada a la salud. |
Quiénes deben
La prevalencia media de deuda médica en cobro fue del 21,1 %, con un rango extraordinario entre condados: del 1,2 % al 51,8 %. Hay lugares de los Estados Unidos donde la mitad de los residentes con historial crediticio tiene una deuda médica en cobranza. La deuda fue algo mayor en los condados rurales (21,5 % frente a 20,5 %) y, sobre todo, siguió con precisión el gradiente social: se duplica entre el cuartil menos y el más vulnerable en todas las dimensiones analizadas (Figura 1). También fue mayor donde hay menos médicos de atención primaria (23,9 % en el cuartil de menor densidad frente a 16,8 % en el de mayor) y donde la proporción de población blanca no hispana es menor.
Figura 1. Prevalencia de deuda médica en cobro según cuartiles de vulnerabilidad social
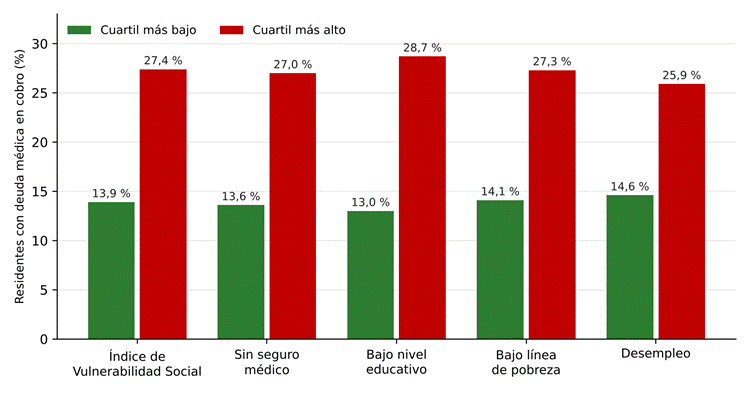
Fuente: elaboración propia con datos de la Tabla 1 de Xing et al. (2026). Todas las diferencias entre cuartiles con p < 0,001.
Deuda y cáncer avanzado
Después del ajuste, cada aumento de 10 puntos porcentuales en la deuda médica del condado se asoció con más casos de cáncer en estadio avanzado en siete de los nueve tumores estudiados (Figura 2 y Tabla 1). El efecto más intenso se observó en el cáncer de pulmón: 5,15 casos avanzados adicionales por 100.000 personas-año, sobre una tasa media de 42. Comparando los extremos, los condados del cuartil con mayor deuda tuvieron una tasa de cáncer de pulmón avanzado un 39 % mayor que los del cuartil con menor deuda (RR 1,39; IC 95 %: 1,18–1,64), un 24 % mayor de cáncer de cuello uterino avanzado (RR 1,24) y un 14 % mayor de cáncer colorrectal avanzado (RR 1,14). Patrones similares se observaron para la incidencia en todos los estadios.
Figura 2. Cambio en la incidencia de cáncer avanzado por cada 10 puntos porcentuales más de deuda médica
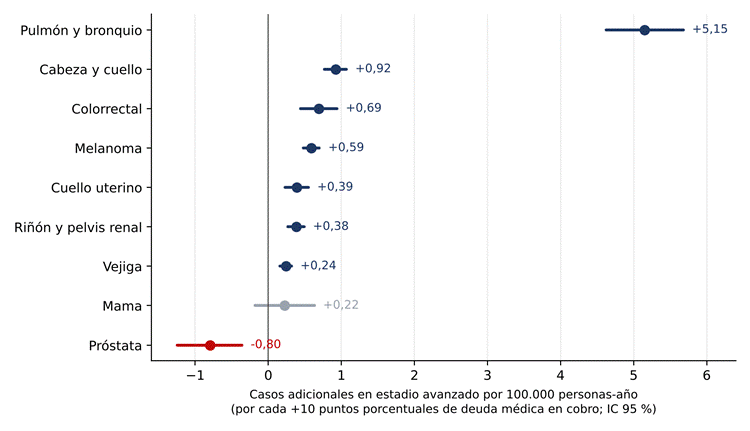
Fuente: elaboración propia con datos de la Tabla 2 de Xing et al. (2026). Azul: asociación positiva significativa; gris: no significativa; rojo: asociación inversa significativa.
| Tipo de cáncer | Condados | Tasa media (x 100.000) | Diferencia por +10 pp de deuda (IC 95 %) | p |
| Pulmón y bronquio | 2.564 | 41,96 | 5,15 (4,62 a 5,68) | <0,001 |
| Colorrectal | 2.364 | 24,96 | 0,69 (0,44 a 0,94) | <0,001 |
| Cuello uterino | 408 | 4,09 | 0,39 (0,23 a 0,55) | <0,001 |
| Mama | 2.179 | 42,95 | 0,22 (−0,18 a 0,63) | 0,28 |
| Próstata | 1.769 | 25,83 | −0,80 (−1,25 a −0,36) | <0,001 |
| Melanoma | 801 | 3,92 | 0,59 (0,48 a 0,70) | <0,001 |
| Riñón y pelvis renal | 1.133 | 5,64 | 0,38 (0,27 a 0,49) | <0,001 |
| Vejiga | 616 | 2,68 | 0,24 (0,16 a 0,32) | <0,001 |
| Cabeza y cuello | 1.462 | 8,84 | 0,92 (0,77 a 1,07) | <0,001 |
Tabla 1. Incidencia de cáncer en estadio avanzado y deuda médica a nivel de condado. Fuente: Xing et al. (2026), Tabla 2.
La geografía completa el cuadro: los mapas bivariados del estudio muestran que la mayor deuda médica y la mayor incidencia de cáncer se concentran en el Sur y partes del Suroeste, mientras que el Oeste presenta valores menores en ambas variables. Es el mismo mapa de las disparidades históricas en carga de cáncer, cobertura y acceso que la vigilancia epidemiológica estadounidense documenta desde hace décadas.
4. Las excepciones que enseñan: próstata y mama
Dos tumores no siguieron el patrón, y ambos dicen algo interesante sobre la relación entre dinero y diagnóstico.
Próstata. Fue el único cáncer con una asociación inversa: más deuda, menos casos avanzados registrados. Lejos de sugerir un efecto protector, los autores lo interpretan como un problema de intensidad diagnóstica. El diagnóstico del cáncer de próstata depende mucho del dosaje de PSA y de la cascada de estudios posterior, que se usa menos en poblaciones de menor nivel socioeconómico; y la falta de recursos limita el acceso a técnicas de estadificación avanzada, lo que puede llevar a subestadificar. Menos incidencia registrada no es menos enfermedad: puede ser menos búsqueda.
Mama. La asociación fue nula en el modelo principal, aunque significativa en algunos análisis de sensibilidad. La explicación más plausible es institucional: el tamizaje mamario está ampliamente difundido y cuenta con una red de seguridad específica —el National Breast and Cervical Cancer Early Detection Program de los CDC— para mujeres de bajos ingresos, sin seguro o con seguro insuficiente. Allí donde existe un programa que remueve la barrera financiera, el efecto de la deuda se atenúa. Es, quizás, el hallazgo con más contenido de política sanitaria de todo el estudio.
En el extremo opuesto, el cáncer de pulmón combina todos los factores adversos: una fuerte asociación con el tabaquismo y las exposiciones ocupacionales y ambientales —más prevalentes en poblaciones vulnerables— y un tamizaje que exige tomografías anuales repetidas y el seguimiento de hallazgos anormales, con barreras logísticas y financieras en cada paso. Los autores reconocen que parte de esa asociación puede deberse a confusión residual por factores de riesgo no medidos.
5. La lectura editorial: la deuda como marcador de desventaja estructural
Mott y Chino proponen una interpretación que va más allá de la estadística. La secuencia que sugieren los estudios disponibles es la siguiente: el paciente con deuda médica en cobro no se somete a controles preventivos ni consulta por síntomas tempranos, es diagnosticado más tarde, en estadios más avanzados, y en última instancia muere con mayor frecuencia por la enfermedad. Un trabajo previo ya había mostrado que los condados con más deuda médica tienen menores tasas de detección precoz y más muertes por cánceres detectables por tamizaje.
La ironía, que las autoras subrayan entre paréntesis, es económica: un estadio más temprano no solo significa mejor supervivencia y tratamientos menos intensivos, sino también una atención menos costosa. La deuda médica genera, así, un círculo perverso: el miedo a la factura posterga el diagnóstico, el diagnóstico tardío encarece el tratamiento y el tratamiento más caro genera más deuda.
| El círculo de la deuda médica Barrera financiera (deuda previa, deducibles altos, coseguros) → postergación de controles y de la consulta por síntomas.Diagnóstico tardío → estadio regional o metastásico en el momento de la detección.Tratamiento más intensivo y costoso → mayor gasto de bolsillo y más deuda.Peor supervivencia → en cáncer de pulmón, la supervivencia neta a 5 años cae del 61,5 % en estadio I al 3,1 % en estadio IV; en mama, del 99,9 % al 23,2 %. |
Las grietas del sistema de protección
El editorial identifica varias fallas regulatorias que explican por qué el problema persiste:
- El agujero del seguimiento diagnóstico. La Affordable Care Act (ACA) obliga a cubrir sin costo el tamizaje preventivo, pero esa protección no alcanza a los estudios de seguimiento recomendados tras un resultado positivo (por ejemplo, la colonoscopia diagnóstica después de un test de sangre oculta positivo, o la biopsia después de una tomografía sospechosa). El paciente accede gratis a la primera prueba y debe pagar justamente el paso que confirma el diagnóstico.
- Obligaciones mal definidas y poco fiscalizadas. Los hospitales sin fines de lucro deben tener políticas de asistencia financiera, atender las necesidades de salud de la comunidad y regular sus prácticas de facturación y cobro; pero esas obligaciones están mal definidas y rara vez se hacen cumplir. Estudios previos documentaron prácticas agresivas de facturación y cobro en hospitales.
- Protecciones reversibles. La regla de la CFPB de enero de 2025, que prohibía incluir la deuda médica en los informes crediticios, fue anulada ese mismo año por un juez federal de Texas, tras un cambio de administración y el retiro del apoyo federal a la norma.
- Nuevos generadores de deuda. Algunas políticas estatales permitieron la proliferación de servicios de urgencias independientes con fines de lucro, asociados con un aumento de la deuda médica.
Frente al vacío federal, varios estados avanzaron por su cuenta: estándares para programas de asistencia financiera, límites a los intereses y a la información crediticia, y protecciones frente a demandas judiciales por deuda médica. Las evaluaciones son alentadoras: las políticas de asistencia financiera de Oregón se asociaron con menos deuda médica en cobro, y la expansión de Medicaid en Michigan con una reducción de la deuda entre los nuevos afiliados. Pero la heterogeneidad entre estados es enorme, y el resultado es que el nivel de protección financiera de un paciente depende de su código postal.
6. Qué puede y qué no puede afirmar el estudio
La honestidad metodológica obliga a leer estos resultados con prudencia, y los propios autores lo hacen:
- Falacia ecológica. El diseño es a nivel de condado: no sabemos si las personas con deuda son las mismas que recibieron el diagnóstico de cáncer. La asociación poblacional no puede trasladarse sin más al nivel individual.
- Confusión residual. Aunque el ajuste por IVS, ruralidad y densidad de médicos es razonable —y los análisis de sensibilidad con variables socioeconómicas individuales y tasas de tamizaje dieron resultados similares—, factores como el tabaquismo, la oferta local de servicios o las políticas estatales pueden explicar parte del efecto.
- Medición incompleta. No se conoce el monto de la deuda ni su peso relativo sobre el ingreso del hogar, y la medida excluye la deuda médica refinanciada por otras vías.
- Heterogeneidad intracondado. En condados grandes, el promedio puede ocultar disparidades profundas.
Dicho esto, la consistencia de la asociación en siete tumores, su gradiente dosis-respuesta, su plausibilidad biológica y organizativa, y su coherencia con estudios previos sobre mortalidad y tamizaje le dan un peso considerable. La conclusión más sólida no es causal sino instrumental: la deuda médica en cobro funciona como un indicador territorial de barreras estructurales y financieras al diagnóstico oportuno del cáncer. Y un indicador es, para un gestor, una herramienta.
7. ¿Qué nos dice a nosotros?
Sería un error leer este estudio como un problema exclusivamente estadounidense. La deuda médica es la forma institucionalizada de un fenómeno universal: la barrera financiera en el punto de atención. Allí donde el paciente debe pagar en el momento de usar el servicio, una parte de la población posterga, y lo que se posterga en oncología se paga en estadios.
En la Argentina no tenemos agencias de cobranza persiguiendo pacientes por una internación, porque el subsector público garantiza la gratuidad en el punto de atención y la seguridad social y las prepagas cubren el Programa Médico Obligatorio. Pero tenemos nuestras propias versiones del mismo mecanismo:
- Un gasto de bolsillo elevado, concentrado en medicamentos, copagos y prestaciones no cubiertas, que pesa proporcionalmente más en los hogares de menores ingresos.
- Cobertura formal que no siempre se traduce en acceso real: turnos que demoran semanas, estudios que requieren autorización, prestadores que cobran plus o diferenciales, y distancias que en el interior equivalen a días de trabajo perdidos.
- El atraso en las cuotas de la medicina prepaga y la migración forzada de afiliados hacia coberturas de menor calidad o hacia el sistema público, con la consiguiente discontinuidad de los cuidados.
- La fragmentación del proceso diagnóstico: el tamizaje se hace en un lugar, la confirmación en otro y el tratamiento en un tercero, y en cada transición se pierden pacientes. El «agujero del seguimiento» que señalan Mott y Chino existe también entre nosotros, aunque no siempre por razones de costo directo.
| Lecciones para la gestión sanitaria Proteger el proceso diagnóstico completo, no solo la primera prueba. El tamizaje sin acceso garantizado a la confirmación y al tratamiento es un programa incompleto. La cobertura debe pensarse como una línea de cuidado, del test positivo a la biopsia y al inicio del tratamiento.Las redes de seguridad funcionan. El caso del cáncer de mama muestra que un programa que remueve la barrera financiera atenúa el efecto de la pobreza sobre el estadio al diagnóstico.Medir la vulnerabilidad financiera como determinante de salud. Indicadores territoriales de gasto de bolsillo, morosidad o pérdida de cobertura pueden orientar dónde reforzar la búsqueda activa y la navegación de pacientes.El estadio al diagnóstico es un indicador de calidad del sistema, no solo un dato clínico. Monitorearlo por territorio y por tipo de cobertura revela desigualdades que los promedios esconden.El diagnóstico tardío es también ineficiencia. Diagnosticar temprano es mejor medicina y, a la vez, menor costo: la equidad y la eficiencia, en este punto, empujan en la misma dirección. |
8. Conclusiones
El estudio de Xing y colaboradores aporta, por primera vez a escala nacional, una cuantificación de la asociación entre la deuda médica comunitaria y el cáncer diagnosticado en estadio avanzado. En 2.958 condados, más deuda se asoció con más cáncer avanzado en siete de nueve tumores, con el cáncer de pulmón a la cabeza. El mapa de la deuda es el mapa de la vulnerabilidad social, y ambos se superponen con el mapa del cáncer tardío.
Mott y Chino advierten que el problema probablemente crecerá, empujado por el aumento de los costos, la expansión de los planes con deducibles altos y las brechas de cobertura que persisten. Proponen tres frentes: investigación con datos individuales que confirme estos resultados, políticas prácticas y aplicables que protejan a los pacientes de la deuda médica, y una mejor identificación e intervención por parte de los propios profesionales clínicos.
La enseñanza trasciende las fronteras. Un sistema de salud que hace pagar al paciente en el momento en que más necesita consultar no ahorra: posterga el gasto, lo agranda y lo traslada a la etapa en que la medicina puede hacer menos. En oncología, el tiempo es estadio, y el estadio es supervivencia. Cuando la factura llega antes que el diagnóstico, el que paga la diferencia es el paciente, con su vida.
Bibliografía
1. Xing et al. Deuda médica a nivel de condado e incidencia de cáncer en los Estados Unidos [título traducido; estudio transversal]. JAMA Network Open. 2026;9(10). Publicado en línea el 1 de octubre de 2026.
2. Mott NM, Chino F. Medical debt in the US: a growing and deadly cancer [comentario invitado]. JAMA Network Open. 2026;9(10):e2638392. doi:10.1001/jamanetworkopen.2026.38392.
3. Urban Institute. Debt in America: An Interactive Map. Washington, DC: Urban Institute. Datos de deuda médica en cobro a nivel de condado, 2016.
4. Centers for Disease Control and Prevention / National Cancer Institute. State Cancer Profiles. Tasas de incidencia ajustadas por edad, 2017–2021.
5. Centers for Disease Control and Prevention / ATSDR. Social Vulnerability Index (SVI) 2020. Atlanta: CDC/ATSDR.
6. Rakshit S, McGough M, Amin K. The burden of medical debt in the United States. Peterson-KFF Health System Tracker. Kaiser Family Foundation; 2024.
7. Consumer Financial Protection Bureau. Prohibition on creditors and consumer reporting agencies concerning medical information (Regulation V). Regla final, enero de 2025.
8. Consumer Finance Monitor (Ballard Spahr). Federal judge vacates CFPB medical debt rule [Tribunal de Distrito de EE. UU. para el Distrito Este de Texas, juez Sean D. Jordan]. 15 de julio de 2025. Disponible en: https://www.consumerfinancemonitor.com/2025/07/15/federal-judge-vacates-cfpb-medical-debt-rule/
9. Congressional Research Service. An Overview of Medical Debt: Collection, Credit Reporting, and Related Policy Issues (IF12169). Washington, DC: CRS.
10. Patient Protection and Affordable Care Act, Pub. L. No. 111-148 (2010), sección 2713: cobertura de servicios preventivos sin costo compartido.
11. No Surprises Act, Consolidated Appropriations Act, 2021, Pub. L. No. 116-260, División BB, Título I.
